Ada paradoks yang menarik untuk dicermati. Bank adalah institusi dengan pengawasan paling ketat — diawasi OJK dan Bank Indonesia, simpanan yang dijamin negara, dan reputasi puluhan tahun. Secara teori, bank seharusnya menjadi institusi keuangan yang paling dipercaya.
Namun data menunjukkan hal yang berbeda: generasi muda Indonesia justru lebih memilih dan lebih nyaman menggunakan e-wallet dalam kehidupan finansial sehari-hari mereka. Sebut saja e-wallet yang menjadi favorit Gen Z: ShopeePay, Gopay, DANA, OVO.
Fenomena ini bukan sekadar tren gaya hidup. Ada logika ekonomi, pengalaman pengguna, dan satu infrastruktur bernama QRIS yang bekerja di baliknya. Tulisan ini akan membedah data, menjabarkan empat alasan utama, dan menutup dengan opini.
Ini Bukan Persepsi, Ini Pola
Mari mulai dari angka, karena opini tanpa data cuma ceramah. Berdasarkan fakta yang ada yang bersumber beberapa media.
Survei Perilaku Keuangan Gen Z dan Y oleh Zigi bersama Katadata Insight Center terhadap 5.204 responden di 34 provinsi menemukan bahwa 68% Gen Z menggunakan e-wallet, sementara hanya 35,4% yang memiliki dan menggunakan ATM bank. Kepemilikan rekening pun kalah dari e-wallet. Alasannya konsisten: mudah digunakan, cukup pakai HP, faktor keamanan, hemat waktu, ada promo, dan pembukaan akun yang praktis.
Temuan terbaru memperkuat pola tersebut, tercatat 8 dari 10 Gen Z dan milenial tertarik membuka tabungan di e-wallet, dengan alasan platform digital dinilai lebih praktis, transparan, dan mudah diakses. Populix turut mencatat mayoritas pengguna e-wallet Indonesia berasal dari Gen Z dan milenial, dengan ShopeePay dipilih 77% responden Gen Z sebagai e-wallet favorit.
Dan konteks terbesarnya: World Bank mencatat Indonesia punya 97,74 juta orang dewasa unbanked — peringkat empat terbesar dunia. Bagi jutaan orang ini, e-wallet bukan “alternatif bank”; ia adalah produk keuangan pertama yang pernah mereka miliki.
Alasan 1: Transparansi — Tidak Ada Biaya yang “Muncul Tiba-Tiba”
Salah satu keluhan klasik terhadap perbankan konvensional adalah biaya-biaya kecil yang terasa tak terduga: biaya admin bulanan, biaya transfer antarbank, biaya cetak buku mutasi, biaya kartu, dan biaya ajaib lainnya yang tidak disampaikan di awal, hingga penalti saldo minimum. Nilainya memang tidak besar, tetapi akumulasinya membentuk persepsi: “di bank, duitku perlahan berkurang.”
E-wallet memainkan permainan yang berbeda. Tidak ada biaya admin bulanan, top-up umumnya gratis, kalaupun ada biaya top-up yang dikenakan oleh bank nilainya kecil Rp1.000 saja, dan setiap transaksi tampil jelas di layar beserta nominal dan tanggalnya. Kata “transparan” sebagai salah satu alasan utama Gen Z menilai platform digital lebih terpercaya.
Yang jujur perlu diakui: bank sebenarnya juga transparan — semua biaya tercantum di brosur dan situs resmi. Masalahnya, transparansi di atas kertas tidak sama dengan transparansi yang dirasakan di layar. Gen Z tidak suka hal yang ribet untuk membaca tulisan panjang yang terpampang di website atau brosur. Gen Z menilai dari pengalaman, bukan dari brosur.
Alasan 2: Buka Akun Lima Menit vs Antre Cabang
Alasan kedua adalah kecepatan. Membuka e-wallet dapat dilakukan dalam hitungan menit dari HP, tanpa dokumen fisik, tanpa antre, tanpa biaya minimum yang berarti. Sementara membuka rekening bank — meskipun kini banyak yang bisa online — masih terasa lebih berat secara prosedur, terutama di daerah dengan akses cabang terbatas. Bank digital juga mulai marak untuk menyasar segmen ini, namun penetrasinya belum masif.
Bahkan untuk pengguna baru atau awam sekalipun, membuka e-wallet begitu mudahnya dengan panduan yang runut dan menuntun langkah demi langkah hingga pendaftaran berhasil.
Di sinilah angka unbanked 97,74 juta itu relevan. Sebagian besar bukan menolak jasa keuangan; mereka terhenti oleh gesekan proses. E-wallet menghapus gesekan itu, dan hasilnya terlihat jelas: penelitian perilaku konsumen menunjukkan Gen Z memprioritaskan kecepatan, kemudahan, dan kenyamanan dalam memilih layanan keuangan digital.
Percepatan ini juga didukung ekosistem. Bank Indonesia memproyeksikan nilai transaksi uang elektronik mencapai Rp835,84 triliun pada 2024 — tumbuh 43,45% dalam satu tahun. Angka sebesar itu tidak mungkin muncul dari tren sesaat; itu tanda perilaku yang sudah mengakar.
Alasan 3: Bahasa dan Kepribadian Brand
Alasan ketiga lebih halus tetapi sama pentingnya: cara berkomunikasi. Bahasa komunikasi membawa pengaruh besar dalam segmen yang disasar.
Bank berbicara dengan bahasa institusi — formal, korporat, kadang terasa seperti mengumumkan. E-wallet berbicara seperti teman: ringkas, visual, penuh cashback, kolaborasi dengan kreator, dan fitur yang sering terasa dibuat “untuk kamu”. Bagi generasi yang tumbuh bersama media sosial, kedekatan semacam ini bukan gimmick; ia adalah bentuk kepercayaan.
Kepercayaan di era digital dibangun lewat interaksi harian yang menyenangkan, bukan lewat gedung cabang atau kantor bank di lantai kesepuluh dalam gedung pencakar langit. Dan dalam bidang ini, e-wallet bermain di kandang sendiri.
Alasan 4: QRIS — Jaringan yang Membuat E-Wallet Berlaku di Mana Saja
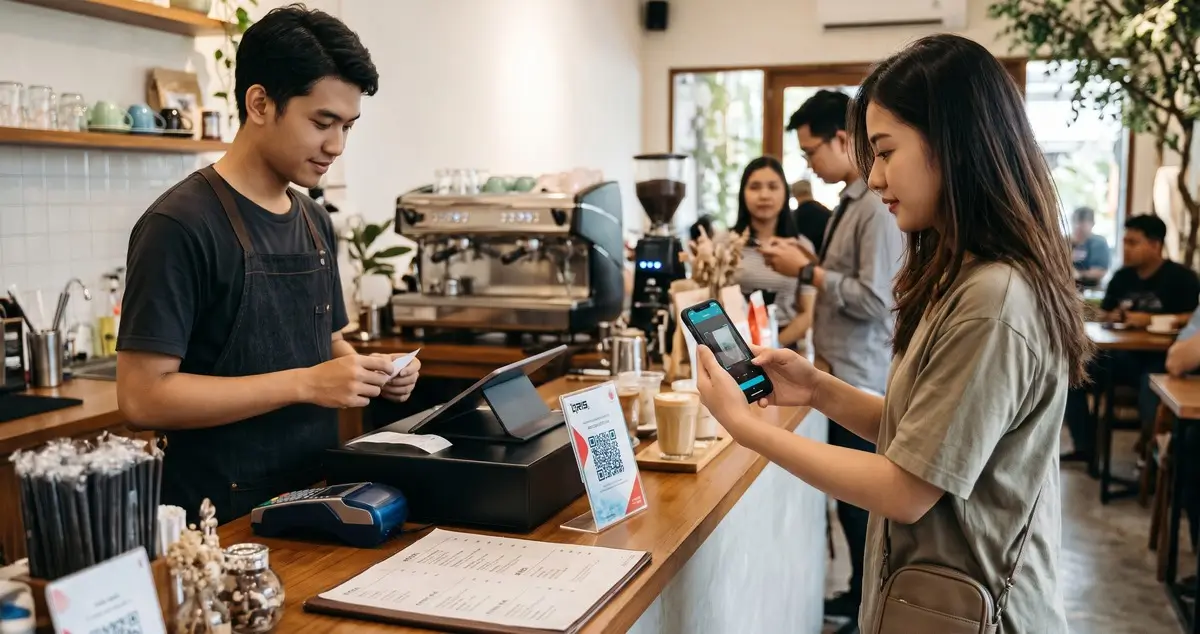
Inilah faktor yang paling sering terlewat dalam diskusi “Gen Z vs bank”: QRIS.
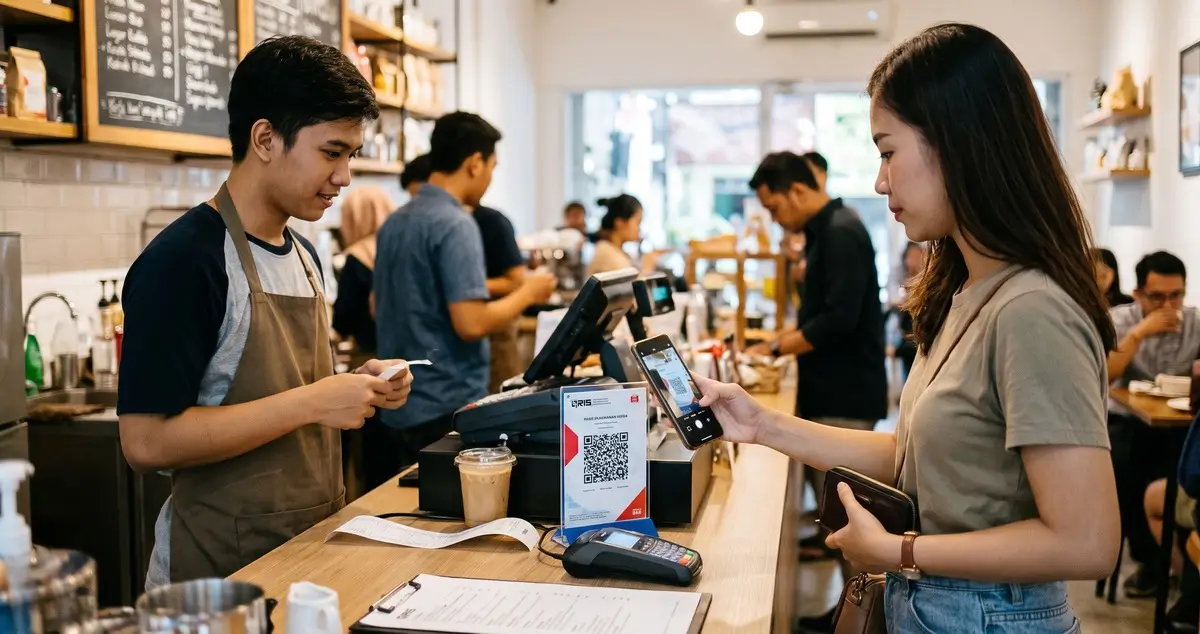
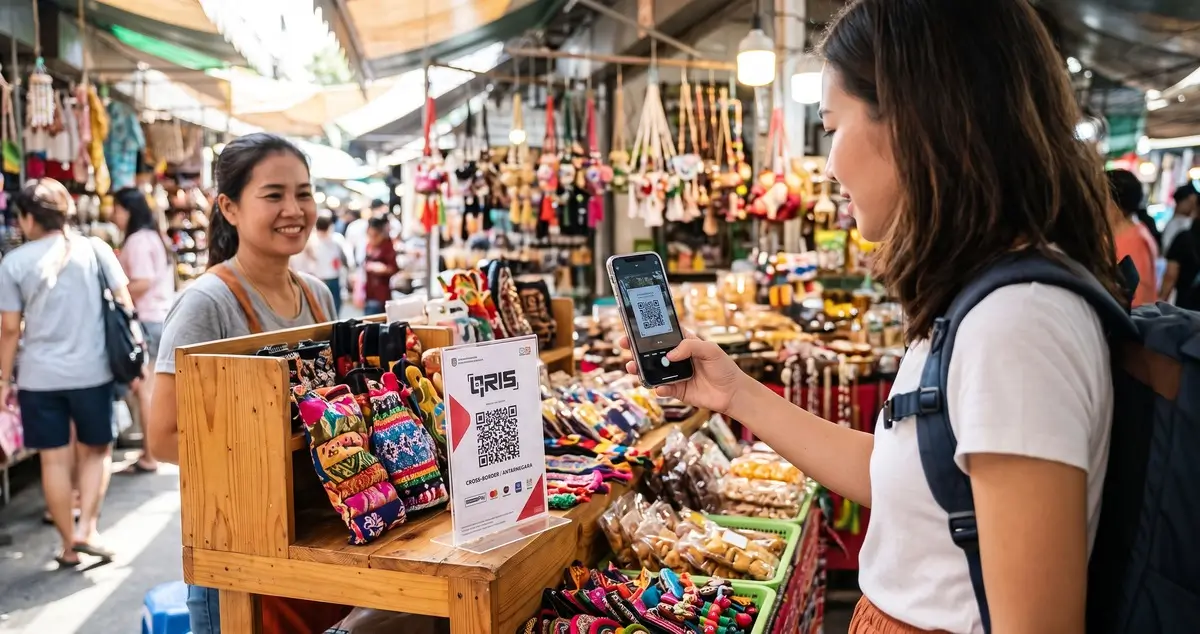
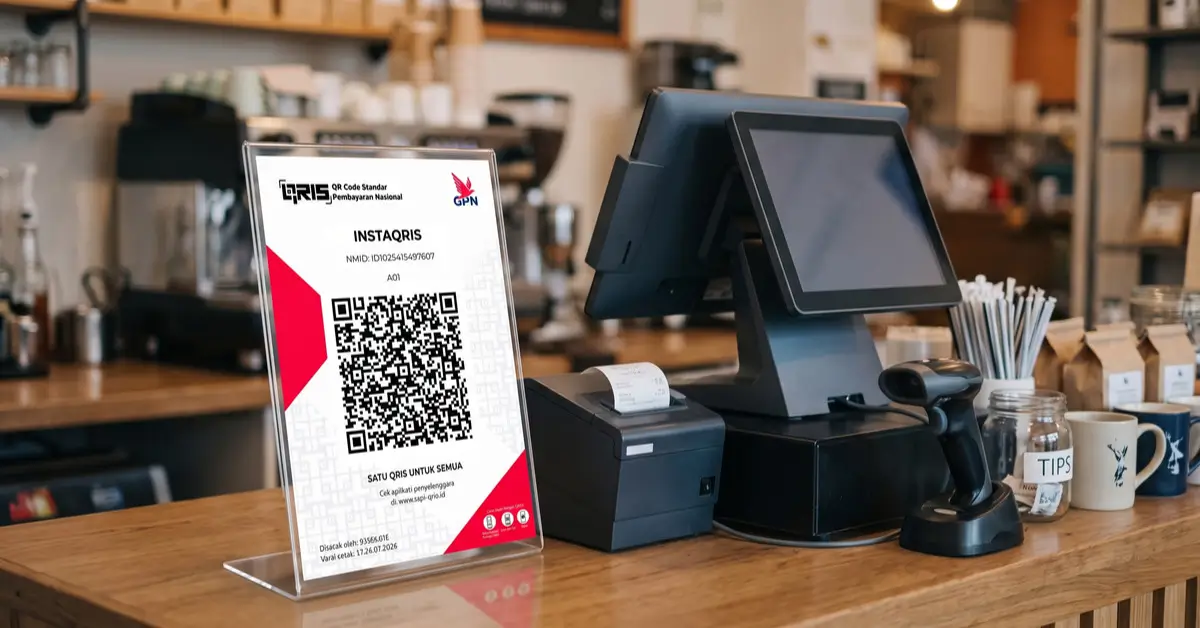
E-wallet tidak menang hanya karena aplikasinya enak dipakai. E-wallet menang karena QRIS membuatnya universal — satu standar pembayaran yang diterima di warung kopi sampai mal. Dengan lebih dari 69 juta lebih pengguna QRIS dan volume pembayaran QRIS nasional yang menembus 18,09 miliar transaksi (tumbuh 75,80% dibanding tahun sebelumnya), setiap e-wallet kini punya jangkauan yang dulu hanya dimiliki kartu debit: berlaku di mana saja.
Kemampuannya terus meluas, baik dari fungsi hingga tempat. Ada QRIS Tap untuk naik Transjakarta dan MRT cukup dengan menempelkan HP, QRIS Tuntas untuk tarik tunai tanpa kartu ATM, sampai fitur lain yang jarang diketahui — semuanya sudah kami bedah di tulisan ini: 7 Fitur Tersembunyi QRIS. Bahkan pendaftarannya untuk pelaku usaha kini cuma butuh HP, sebagaimana panduan cara daftar QRIS All Payment.
Ada beberapa insight penting di sini: QRIS adalah perang netral. Ia bukan milik satu e-wallet, bukan juga milik bank. QRIS milik bersama secara berdaulat orang Indonesia. Setiap kemajuan QRIS — dari transportasi sampai pembayaran antarnegara ke enam negara sebagaimana diulas di sini: Panduan QRIS Luar Negeri — otomatis menaikkan nilai semua pemain yang terhubung dengannya. Dan pemain yang paling merasakan efeknya adalah e-wallet, karena itulah aplikasi yang ada di keseharian Gen Z.
Percaya Belum Berarti Aman
Tulisan ini tidak akan adil jika hanya memuji satu sisi. Ada fakta yang perlu disampaikan dengan tenang dan mendalam.
Pertama, perlindungan hukumnya berbeda. Simpanan di bank dijamin Lembaga Penjamin Simpanan (LPS) hingga batas tertentu per bank per nasabah. Saldo e-wallet tidak menikmati jaminan serupa — ia dikelola sebagai dana in trust, bukan tabungan berjaminan. Menabung dana besar di e-wallet, memang nyaman, tetapi bukan padanan langsung dari rekening tabungan. E-Wallet sendiri dimiliki oleh perusahaan financial technology atau fintech bukan bank.
Kedua, data SNLIK 2026 — Survei Nasional Literasi Inklusi Keuangan (OJK-BPS) menunjukkan peningkatan signifikan. Tercatat sebesar 69,57%, naik 2,93 poin persentase dibandingkan tahun 2025 yang sebesar 66,64%. Angka ini juga telah melampaui rata-rata negara OECD (63%) serta target RPJMN 2029 (69,35%). Artinya, akses tumbuh lebih cepat daripada pemahaman. Ditambah riset yang menunjukkan e-wallet dapat mendorong perilaku konsumtif berkat kemudahan dan promo — kepercayaan tanpa literasi adalah resep masalah.
Pandangan penulis sederhana: e-wallet adalah pintu, bank adalah rumah. Masuk lewat pintu itu wajar, bahkan bagus. Tetapi jangan tinggal selamanya di pintu — dana jangka panjang, dana darurat, dan instrumen penjaminan tetap lebih aman di perbankan.
Sebagaimana arti dari e-wallet sebagai alat penyimpanan uang elektronik pada smartphone untuk mempermudah transaksi nontunai secara praktis, cepat, dan aman, memiliki batasan nilai penyimpanan (saldo deposit) dan nilai transaksi. Sebagaimana aturan dari Bank Indonesia, e-wallet memiliki batas maksimal saldo Rp20 juta (akun premium — verifikasi KTP) dan Rp2 juta (akun non premium), dengan batas transaksi sebesar Rp20 juta (premium) dan Rp2 juta (non premium) untuk per transaksi.
Fungsi E-Wallet Secara Umum yang Sering Dipakai
Perlu kamu ketahui juga penggunaan e-wallet oleh Gen Z sendiri dan pengguna lainnya paling banyak digunakan sebagai:
- Alat pembayaran nontunai: memungkinkan pembayaran di berbagai merchant offline dan online dengan scan kode QR atau menggunakan sistem terintegrasi. QRIS paling banyak dipakai oleh pengguna e-wallet.
- Pembayaran tagihan rutin: Gen Z pakai e-wallet untuk melunasi berbagai kebutuhan bulanan seperti listrik atau token, internet paket data, top up game, hingga pembelian pulsa dalam satu aplikasi, atau pembayaran tagihan lainnya.
- Transfer saldo: fitur ini memfasilitasi pengiriman uang ke pengguna lain atau penarikan serta transfer ke rekening bank.
- Transaksi belanja online: e-wallet menjadi metode pembayaran resmi saat checkout produk di berbagai marketplace atau platform e-commerce.
- Pencatatan keuangan otomatis: dalam e-wallet menyediakan riwayat transaksi secara digital untuk memantau dan mengontrol arus pengeluaran harian.
- Fitur tambahan & reward: menawarkan program loyalitas berupa cashback, poin, diskon, atau layanan finansial tambahan seperti paylater (BNPL).
Dari segudang manfaat dan fungsi e-wallet di atas, tak heran e-wallet menjadi favorit Gen Z dan pengguna lainnya.
Ini Bukan Kematian Bank, Ini Ujian Ulang
Lalu, apakah data ini berarti bank akan ditinggalkan? Opini saya: tidak — setidaknya tidak dalam waktu dekat.
Yang sedang hilang bukan kepercayaan pada bank sebagai institusi keamanan, melainkan kepercayaan pada bank sebagai pengalaman harian. Dan ini bisa diperbaiki. Bank digital modern sudah mulai meniru resep e-wallet: onboarding lima menit, tanpa biaya admin, komunikasi yang lebih manusiawi. Dengan arah open finance yang membuat akun bank terhubung mulus ke aplikasi mana pun, batas antara “bank” dan “e-wallet” diprediksi makin kabur.
Ramainya bank konvensional merambah bank digital modern atau mengubah entitasnya menjadi bank digital untuk menekan biaya operasional, menjangkau pasar baru yang melek teknologi, serta beradaptasi dengan perubahan gaya hidup nasabah yang beralih ke transaksi online. Bank digital menyasar Gen Z atau Milenial untuk mengadopsi kebiasaan anak muda lebih memilih kepraktisan aplikasi ponsel dibandingkan harus datang atau antre ke kantor cabang bank konvensional. Bank tidak ingin kehilangan momen dan segmen yang besar ini.
Yang pasti menang dalam pergeseran ini adalah konsumen — dengan satu syarat: literasi ikut naik, bukan hanya akses.
Pergeseran yang Sedang Berjalan
Gen Z tidak membenci bank; mereka hanya memilih alat yang paling masuk akal untuk hidup mereka: cepat, transparan, dan terasa seperti milik sendiri. Selama bank belum mengalahkan e-wallet pada tiga hal itu, data akan terus bicara dengan pola yang sama.
Kalau kamu Gen Z yang baca tulisan ini — di mana letak kepercayaanmu? E-wallet, bank, atau kombinasi?