Pertanyaan ini sering muncul di hampir setiap penjual online di grup jualan online: “pembayaran e-wallet mana yang sebaiknya saya aktifkan?” Dan jawaban di kolom komentar biasanya berakhir seperti debat tim sepak bola — setiap orang membela aplikasi yang ada di HP-nya.
Artikel ini akan menyelesaikan debat itu dengan cara yang lebih bermanfaat: memakai data survei terbaru, tabel biaya merchant resmi, dan satu insight yang jarang disadari — bahwa untuk penjual, pertanyaan “mana yang menang” sebenarnya bukan pertanyaan yang tepat. Lebih tepatnya, penjual harus adaptif terhadap kondisi yang terjadi, bahwa e-wallet mana yang banyak digunakan.
Papan Klasemen 2026: Siapa Memimpin?
Survei Digital Wallet Research 2026 memberi kita peta paling segar. Ada dua cara melihat “menang”, dan hasilnya menarik:
Dari sisi awareness (brand pertama yang terlintas di kepala), urutannya: ShopeePay 41%, DANA 26%, GoPay 23%, OVO 8%.
Dari sisi penggunaan nyata dalam tiga bulan terakhir: ShopeePay 91%, GoPay 67%, DANA 67%, OVO 44%.
ShopeePay juga memimpin frekuensi transaksi — rata-rata 23 transaksi per bulan — dan mendominasi transaksi online dengan 68% pilihan responden, jauh meninggalkan GoPay (17%), DANA (10%), dan OVO (2%).
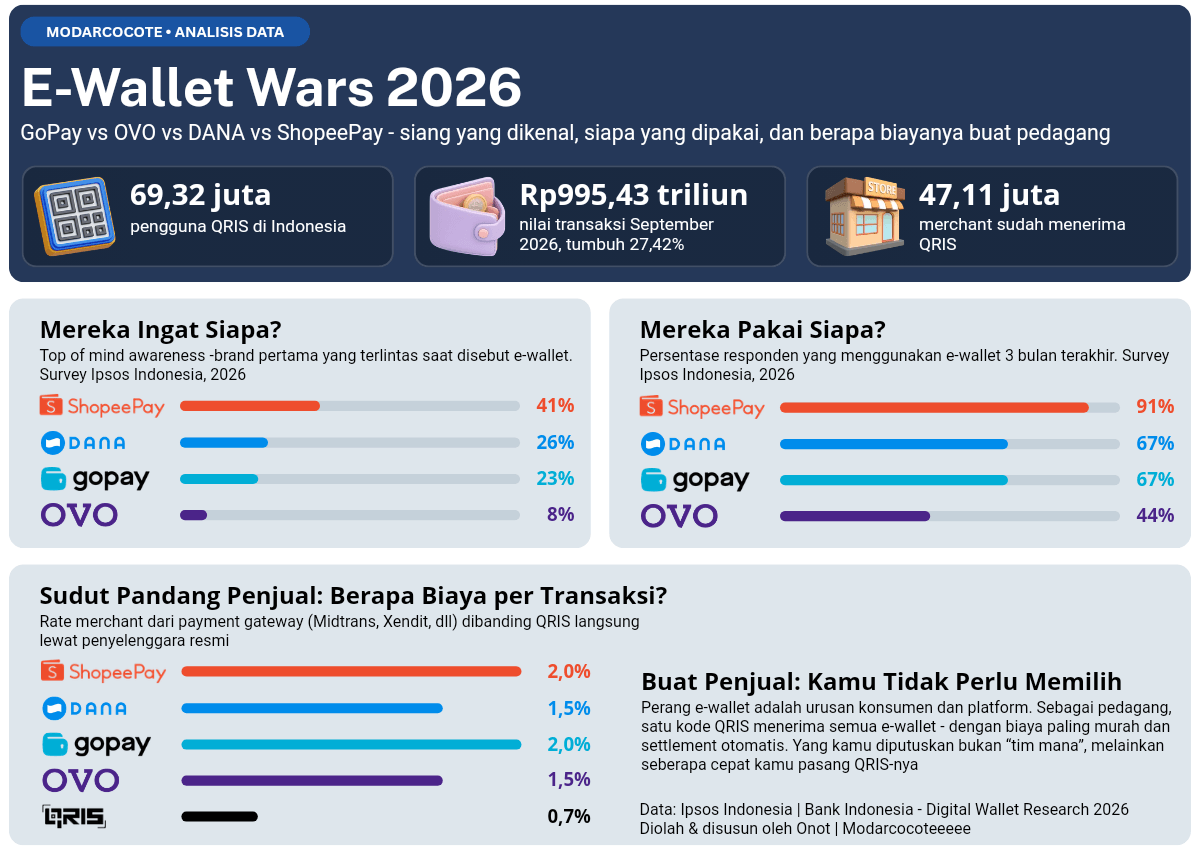
Ada cerita menarik di balik angka OVO. Pemimpin pasar satu dekade lalu kini tertinggal dalam frekuensi pakai — bukan karena aplikasinya buruk, tetapi karena pertarungan e-wallet kini dimenangkan oleh ekosistem. Ya, e-wallet yang tumbuh dalam ekosistem, aplikasi yang punya alasan untuk dibuka setiap hari akan menang. Itulah yang menjelaskan dominasi ShopeePay — ia tinggal di dalam aplikasi belanja yang sudah jadi kebiasaan harian. Fenomena ekosistem yang sama juga yang membuat Gen Z lebih percaya e-wallet daripada bank — kepercayaan tumbuh dari pengalaman harian, bukan dari gedung kantor.
Karakter Empat Kontestan: Mereka Tidak Sama
Sebelum bicara biaya, kenali dulu watak masing-masing:
- ShopeePay; tumbuh dalam ekosistem e-commerce Shopee, senjata utamanya cashback gratis biaya admin, cashback belanja, promosi tanggal unik, ShopeePay memberi banyak promo di kanal Shopee Food.
- GoPay; tumbuh dalam ekosistem Gojek + GoTo (Tokopedia), senjatanya transportasi, kirim barang, dan makanan harian, GoPay Later, tabungan berbasis Bank Jago;
- DANA; ekosistemnya mandiri + Ant Group, senjata utamanya transfer gratis antarpengguna, onboarding mudah, mobile Platform-as-as Service (mPaaS) yang banyak terkoneksi ke aplikasi lain;
- OVO; tumbuh dalam ekosistem Grab + SuperbankIntegrasi Grab, senjata utamanya posisi kuat di ritel modern (retail outlet);
Catatan: ada banyak e-wallet di negeri ini, namun 4 teratas ini memiliki pengguna terbanyak.
Alasan orang memilih e-wallet: gratis biaya admin (79%), cashback (71%), dan diskon (66%) — tiga faktor promosi mengalahkan semua faktor lain. Artinya, “kesetiaan” pengguna e-wallet itu kondisional: mereka datang ke mana promo mengalir, 1 orang bisa memiliki minimal dua e-wallet di HP nya bahkan bisa keempatnya.
Bagi penjual, ini bukan berita buruk — ini berarti pembeli kamu akan pakai e-wallet manapun yang menurut mereka menguntungkan.
Pertanyaan yang Sebenarnya: Berapa Biayanya Buat Penjual?
Sekarang bagian yang jarang dibahas di debat kolom komentar: biaya dari sisi merchant.
Jika kamu menerima pembayaran e-wallet melalui payment gateway (misalnya Midtrans, Xendit, Winpay, dll untuk toko online), rate resminya per transaksi kisaran: GoPay 2%, ShopeePay 2%, DANA 1,5%, OVO 1,5%.
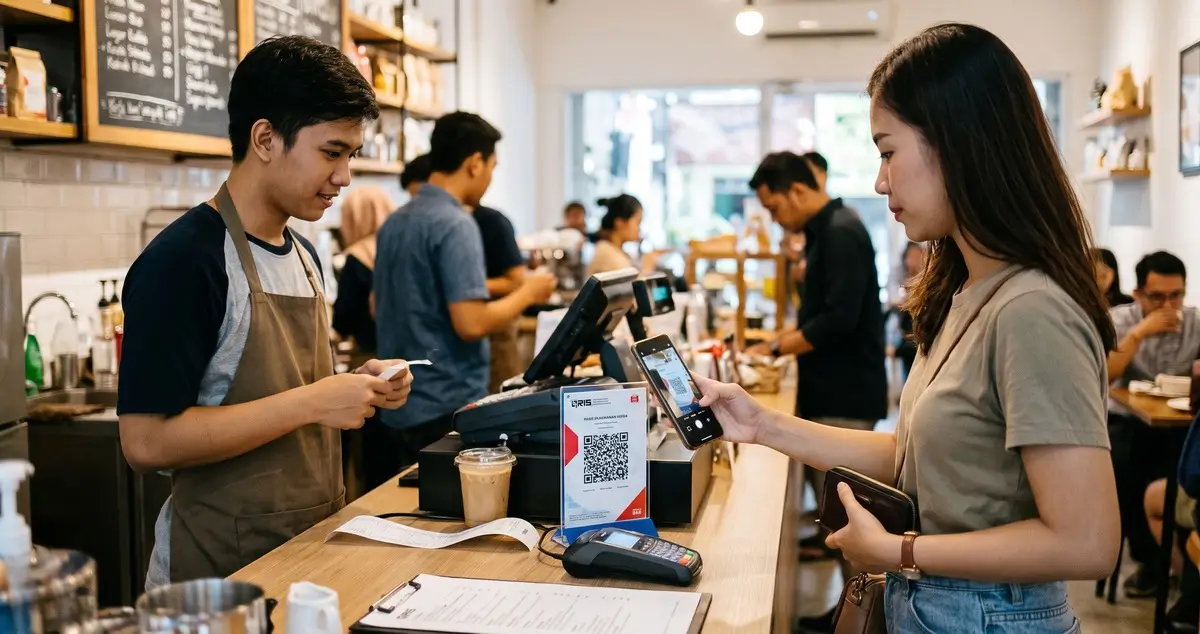
Sementara itu, jika kamu menerima lewat QRIS langsung dari penyelenggara resmi: MDR reguler 0,7%, UMKM 0,3%, dan untuk kategori usaha iikro bahkan 0% untuk transaksi hingga Rp500 ribu — dengan perluasan 0% untuk transaksi hingga Rp100 ribu pada semua kategori merchant mulai 1 Oktober 2026.
Mari hitung sederhana. Untuk penjualan Rp100.000: lewat payment gateway e-wallet berbiaya 2%, kamu terima Rp98.000. Lewat QRIS UMKM, kamu terima Rp100.000 penuh. Untuk penjual volume tinggi, selisih itu berlipat jutaan rupiah dalam setahun. Detail mekanisme biayanya sudah kami bahas di 7 fitur tersembunyi QRIS yang sering dirahasiakan — termasuk kenapa limit transaksinya jauh lebih besar dari yang dikira orang.
Insight: Pemenangnya Justru Bukan Salah Satu dari Mereka
Di sinilah jawaban di artikel ini berbalik arah.
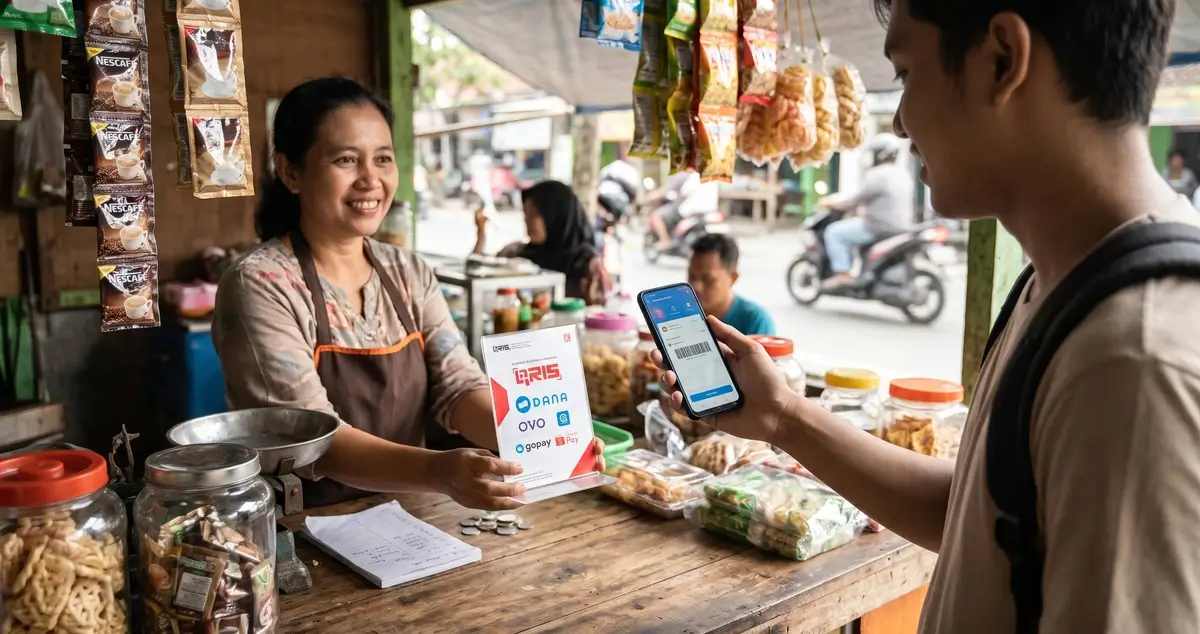
Seluruh debat “GoPay vs OVO vs DANA vs ShopeePay” itu valid — tetapi hanya dari kursi konsumen. Dari kursi penjual, pertarungan itu sudah selesai sejak QRIS lahir: satu kode QRIS menerima keempat e-wallet sekaligus bahkan lebih, ditambah semua mobile banking. Kamu tidak memilih tim; kamu menerima seluruh liga.
Konsekuensinya praktis:
- Cakupan pembeli kamu = 100%. 69,32 juta pengguna QRIS tidak peduli aplikasi apa yang mereka pakai — semuanya bisa bayar di tokomu.
- Biayamu paling murah dibanding menerima e-wallet satu per satu lewat gateway.
- Promo platform tetap bekerja untukmu. Saat ShopeePay memberi cashback, pembelinya tetap belanja di tokomu — kamu menikmati efek promonya tanpa membayar riset markasnya.
Jadi kalau toko kamu belum punya QRIS, proses pendaftarannya cukup modal HP dan empat dokumen — dan itu langkah monetisasi paling murah yang bisa kamu ambil tahun ini.
Kalau Tetap Harus Pilih? Panduan Praktis per Skenario
Meski begitu, ada skenario di mana memilih itu tetap relevan:
- Toko online dengan checkout sendiri (website): aktifkan minimal DANA dan OVO (1,5%) sebagai tarif hemat, GoPay dan ShopeePay (2%) karena jangkauannya — biarkan pembeli yang memilih. Namun, QRIS sebagai pilihan utama di toko online — wajib ada. Ada metode baru untuk aktifkan pembayaran online menggunakan payment link (akan kita bahas terpisah).
- Jualan offline, bazar, atau warung: QRIS langsung. Titik. Tidak ada pertimbangan lain yang mengalahkan biaya 0–0,3%. Aktifkan QRIS di merchant kini juga mudah dan cepat — pilih penerbit QRIS terdaftar di Bank Indonesia.
- Jualan lewat marketplace: gunakan e-wallet internal platformnya (Shopee → ShopeePay) karena integrasi voucher dan gratis ongkir sering mengikat ke sana.
- Target pembeli Gen Z/milenial: ShopeePay dan GoPay mendominasi survei preferensi generasi muda — jaminan dua-duanya terpasang di menu checkout kamu.
- Agen top-up atau jasa digital: terima semua; usahamu justru hidup dari kemampuan melayani semua aplikasi. Bisnis ini mudah dijalankan.
Perang Mereka, Kemenanganmu
Kalau harus disimpulkan satu kalimat: dari sisi konsumen, ShopeePay memimpin klasemen 2026 dengan dominasi nyata. Dari sisi penjual, pemenangnya adalah QRIS — dan kamu yang memakainya paling cepat.
Perang e-wallet akan terus berlanjut, promo akan terus berganti-ganti, dan papan klasemen dua tahun lagi kemungkinan besar berubah lagi. Tetapi posisi penjual tidak akan berubah: yang menerima semua metode pembayaran dengan biaya paling efisien adalah yang menang dalam jangka panjang.
Sekarang giliranmu: toko atau jualanmu pakai sistem pembayaran apa hari ini?